深耕旧机动车交易 一站式二手车买卖、手续与金融保险服务
随着汽车消费市场的日益成熟与循环消费理念的普及,二手车交易已不再是简单的“一锤子买卖”,而是涵盖车辆评估、产权转移、金融支持与风险保障的系统性服务工程。以“主要经营旧机动车交易业务”为核心定位的企业,正通过整合二手车买卖、手续代办及金融保险等板块,构建起完整的服务生态,为消费者提供更省心、更安全的购车体验。
一、二手车买卖:车况透明与高效匹配
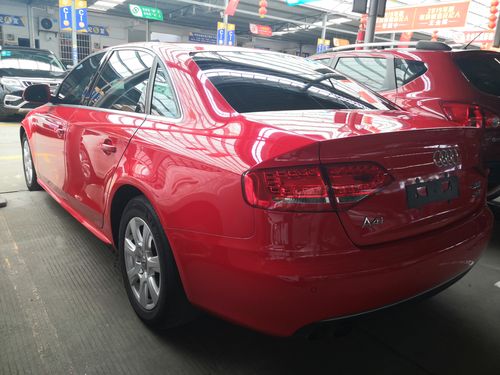
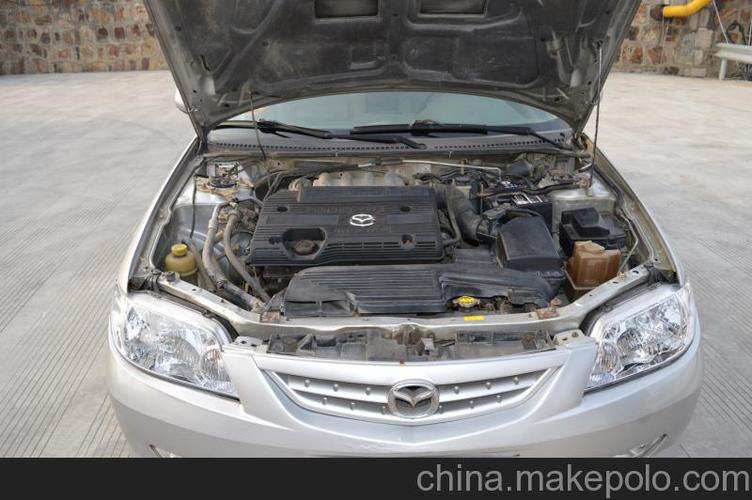
二手车买卖是旧机动车交易业务的基础。专业经营主体通常拥有稳定的车源渠道,涵盖个人置换、品牌4S店退役试驾车、租赁公司批量车等。在收购环节,通过专业评估师对车辆骨架、发动机、变速箱、电气系统及里程真实性进行多维度检测,形成标准化车况报告,杜绝重大事故车、泡水车与火烧车流入展厅。
在销售端,经营者依托线下展厅与线上平台同步展示车辆信息,利用大数据定价模型参考区域市场供需,给出合理售价。消费者既能现场试驾体验,也可远程视频看车。与此部分企业还提供二手车寄售服务,帮助个人卖家对接潜在买家,提高成交效率。买卖两端的透明化运作,是建立客户信任的基石。
二、二手车手续办理:让过户更省心
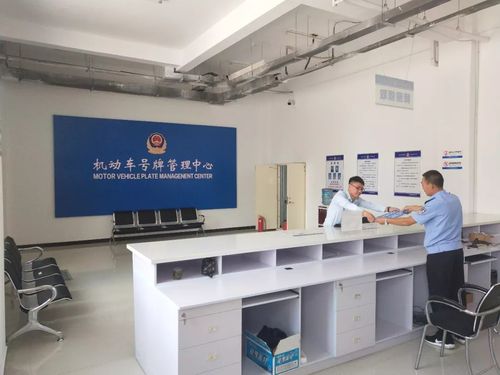
二手车交易涉及车辆所有权转移,手续办理繁琐且政策性强。专业的旧机动车交易经营者会提供全流程代办服务,包括:
- 车辆查验与过户:协助买卖双方准备身份证明、机动车登记证书、行驶证、购车发票或上次过户票据等材料,前往车管所或机动车登记服务站完成验车、选号、打临牌等步骤。
- 过户与转籍:针对本地过户与异地转籍不同流程,提供明确指引,避免因材料缺失或排放标准不符导致往返奔波。
- 保险过户与退保:协助办理商业险与交强险的权益转移,或按需退保重投。
- 指标更新与更新证明:在限购城市,帮助符合条件者申请更新指标,缩短车辆置换周期。
通过标准化手续代办,经营者不仅提升了自身业务效率,也有效降低了客户因不熟悉流程而产生的交易风险。
三、金融保险:降低门槛与兜底风险
二手车金融与保险是提升交易转化率的关键配套。经营方通常会与银行、汽车金融公司及保险公司合作,推出专属产品:
- 二手车消费信贷:针对不同征信状况的客户,设计首付比例灵活、期限多样的贷款方案。例如低首付长期限产品,或针对优质客户的贴息方案,帮助更多消费者提前实现用车需求。
- 车辆置换服务:结合金融方案,鼓励客户以旧换新,盘活存量车源。
- 保险产品组合:除必需的机动车交通事故责任强制保险外,推荐车损险、第三者责任险、座位险及新增设备险等商业险种,并针对二手车特性提供延长保修或机械故障保险,缓解消费者对车况老化的担忧。
值得注意的是,正规经营主体会杜绝“套路贷”与捆绑销售,明确公示金融费率与保险条款,确保消费者知情选择。金融与保险的规范化嵌入,让信任问题得到制度化解决。
四、经营旧机动车交易业务的核心竞争力
一家能够同时覆盖买卖、手续与金融保险的经营主体,其竞争力并非简单叠加业务模块,而在于资源整合与风控能力。买卖数据积累可为金融审批提供车辆残值与客户画像参考;手续代办团队能加速抵押登记与解押流程,提升资金周转;再次,保险合作可降低意外事故后的纠纷概率。环环相扣的服务链条,大幅降低客户时间成本与交易摩擦,也令经营者获得服务佣金、金融返佣与保险代理收入等多重收益。
以旧机动车交易为主业的经营模式,正从“信息差获利”转向“服务链增值”。随着全国二手车限迁政策进一步松绑及新能源二手车检测标准完善,规范化、品牌化的一站式经营将成为主流。对于消费者而言,选择同时提供买卖、手续与金融保险的综合服务商,方能购得安心、用得放心。
如若转载,请注明出处:http://www.smartzhengtong.com/product/44.html
更新时间:2026-10-03 00:07:33